Цей матеріал — скорочена версія статті, яку ми підготували спільно з Forbes та Capital Times. Ознайомитися з її повною версією можна за посиланням.
На замовлення GORO Development інвестиційна компанія Capital Times проаналізувала понад 100 доступних пасивних інвестиційних інструментів в Україні та сформувала інвестиційні портфелі на 12 місяців, 3 та 10 років. Насамперед результати дослідження представили на GORO Invest Club у Львові та Києві — закритих зустрічах спільноти приватних інвесторів, співвласників готельної нерухомості в курорті GORO.
Грошей більшає, але вони не працюють
За даними Capital Times, 87% оцифрованого приватного капіталу українців (2,65 трлн грн) залишається у готівці та на банківських рахунках. Через девальвацію гривні до долара такий підхід дав результат у –1,7% річних у доларах до оподаткування за попередні 12 місяців. Якщо перенаправити 10% цих коштів в інвестиційні інструменти, це змінює підсумковий результат з відʼємного на позитивний (+1,5% у USD).
Як стверджує Артем Щербина, директор з інвестицій та голова R&D-офісу Capital Times, культура інвестування серед українців поки залишається на низькому рівні. Близько 80% капіталу — це просто гроші, які здебільшого не працюють та знецінюються через девальвацію гривні до долара.
У структурі заощаджень лише 6% спрямовано в ОВДП, 3% — у дохідну нерухомість, і по 2% ділять між собою інвестиційні фонди та земля. Щербина додає, що суттєву частку становить і звичайна житлова нерухомість (для власного проживання чи здачі в оренду), однак точний обсяг обʼєктів, що працюють саме на орендний дохід, наразі визначити неможливо.

Порівняння ключових класів активів
Аби надати інвесторам підґрунтя для зважених рішень, Capital Times проаналізувала дохідність, ліквідність і ризики ключових класів активів.
Депозити. Фактична чиста дохідність за останні 12 місяців становила 5,4% у USD після податків; прогноз — 6,4% на 12 місяців і 7,1% на 36 місяців. Базовий інструмент для швидкої ліквідності та простоти, де основними ризиками є девальваційні чинники, банківські перевірки клієнта, походження та строки розміщення коштів.
ОВДП. Фактична дохідність — 7,9% у USD; прогноз — 8,1% на 12 місяців і 11,1% на 36 місяців. Займають позицію одного з найменш ризикових інструментів, проте довгостроковий продаж залежить від попиту та ринкової ціни. Також перед купівлею варто перевіряти умови оподаткування та погашення.
Сільськогосподарська земля. Фактична дохідність прямого володіння сягала 23,5% у доларах, але прогнозована дохідність стриманіша: 9,7% на 12 місяців і 8,6% на 36 місяців. Потребує врахування юридичних і податкових нюансів, а також різниці цін між регіонами.
Житлова нерухомість. Квартира на етапі будівництва — 7,4% фактично, прогноз 6,1% на 12 місяців і 8,8% на 36 місяців; готова квартира під оренду — 6,7%, 6,3% і 6,5% відповідно. Серед ризиків: затримка будівництва або проблеми забудовника; для оренди — простій. Для обох — ризик фізичної втрати майна.
Комерційна нерухомість. За даними Capital Times, дохідність торговельних площ становить 11,5% зараз, 7,7% у прогнозі на 12 місяців і 6,1% — на 36 місяців. Для паркомісць ці показники складають 9,2%, 8,2% та 8,0% відповідно. Підсумковий результат залежить від орендарів, умов договорів, ризиків пошкодження майна та сезонності на курортах.
Рекреаційна нерухомість. Готелі — фактична дохідність 4,9%, прогноз 8,0% на 12 і 9,6% на 36 місяців; котеджі — 6,6%, 8,5% і 9,1%. У фактичну дохідність готелів за останні 12 місяців Capital Times не враховувала капіталізацію. На дохідність впливають завантаженість, сезонність попиту, ціни на проживання та якість операційного управління. Для проєктів на етапі будівництва важливі строки реалізації.
Енергетика. Декларують 12,3–15,8% у USD залежно від формату. Показники заявлені окремими інвестиційними проєктами, а не підтверджені історично, та несуть ризики фізичної пошкодженості обʼєктів, змін правил на ринку, залежності від професійної команди та складнощів у прогнозуванні на довші строки.
Як працює інвестиційна модель ONDE Hotel?
Інвестиції в ONDE Hotel будуються на трьох потенційних джерелах прибутку:
- Первинна капіталізація — можливе зростання вартості номера на етапі будівництва.
- Операційний прибуток — частка операційного прибутку готельного комплексу після відкриття.
- Вторинна капіталізація — потенційне зростання вартості нерухомості за рахунок розвитку готельного бізнесу та масштабування курорту GORO Mountain Resort.
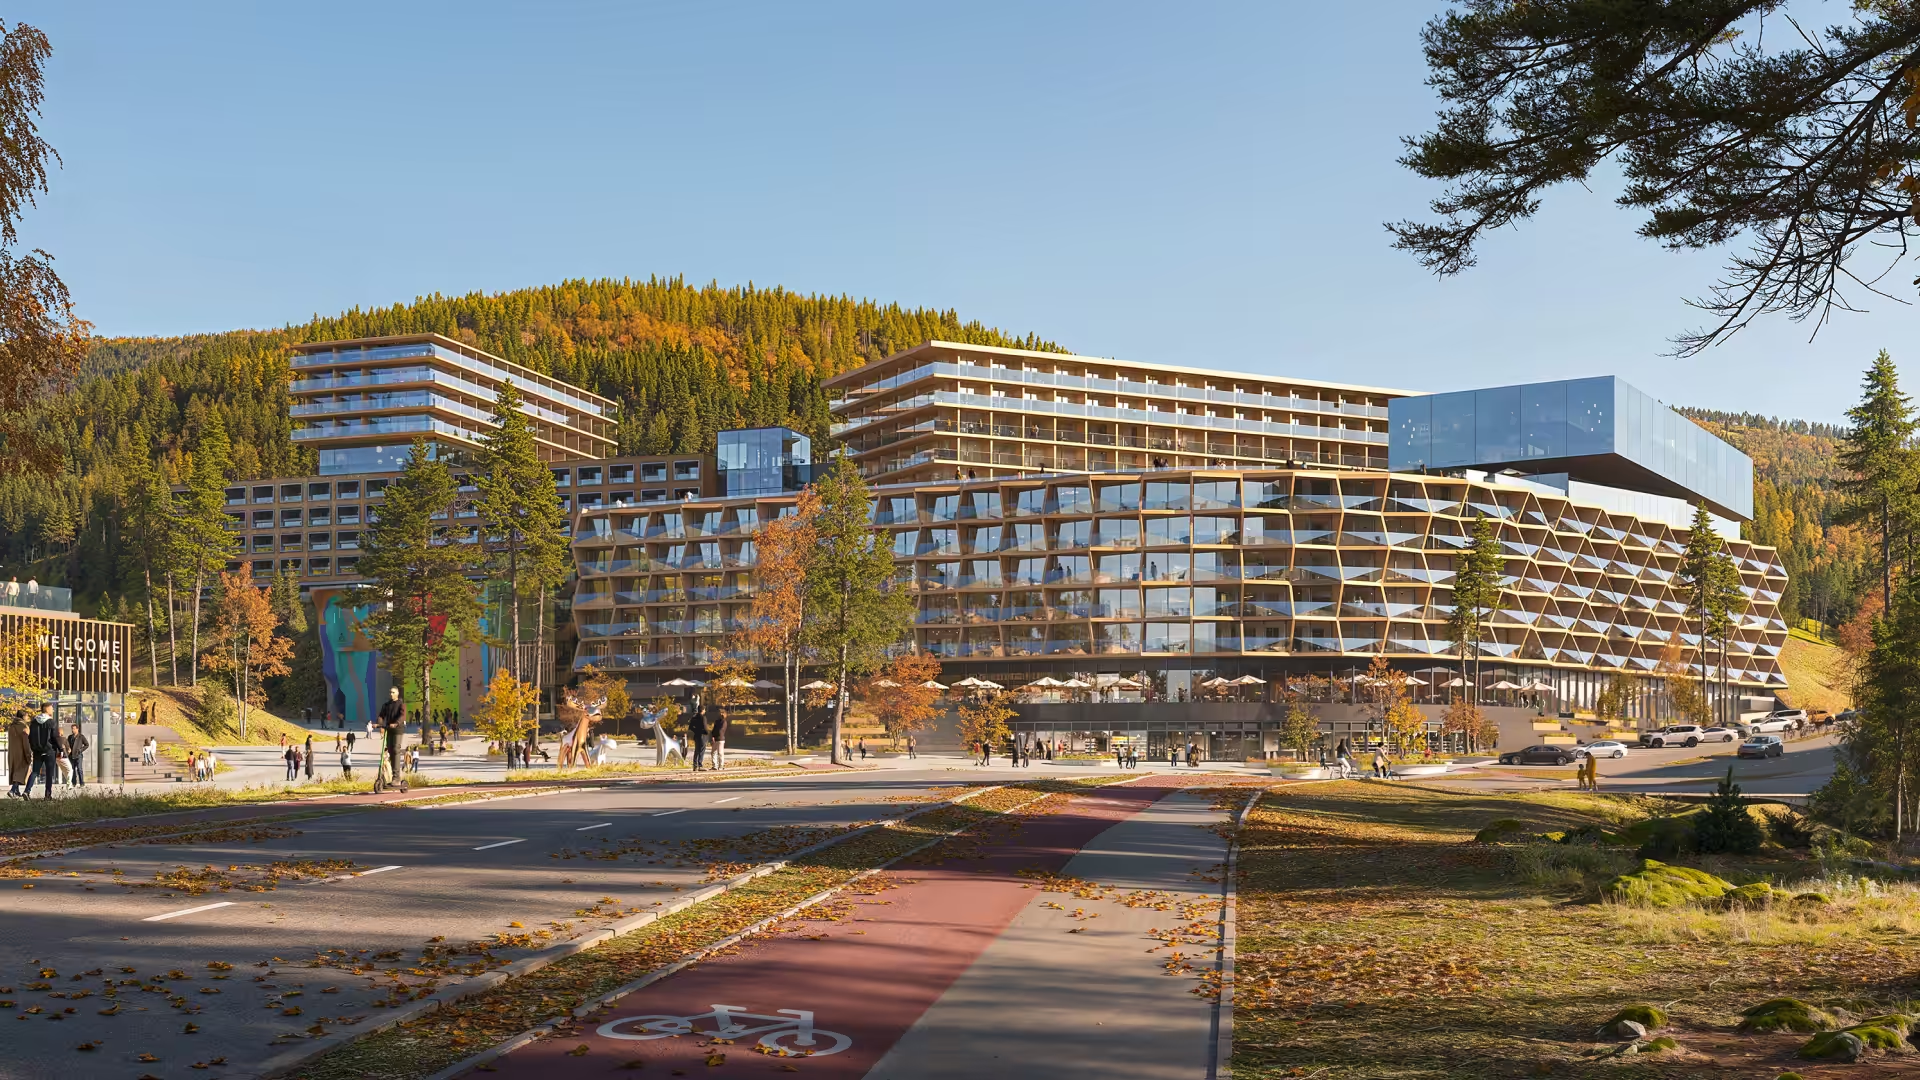
Купуючи номер в ONDE у приватну власність у будь-якій з його трьох частин — Active, Business та Chill, інвестор стає співвласником готелю. Його дохід формується від загального фінансового результату усього комплексу. Усіма операційними завданнями опікується готельний оператор ONDE Management, звільняючи власника від необхідності самостійно шукати гостей, займатися роботою готелю чи контролювати сервіс. Натомість він отримує звітність та щоквартальні виплати відповідно до умов підписаного договору.
Портфель на 12 місяців: насамперед ліквідність
Як підкреслює Артем Щербина, якщо горизонт інвестування обмежується одним роком, пріоритет — це ліквідність. У Capital Times виділяють три базові правила формуванні такого портфеля:
- Ліквідність: збереження можливості миттєво вийти в кеш (через готівку, депозити чи ОВДП на вторинному ринку).
- Фіксована дохідність: ставка за депозитами та ОВДП (як у гривні, так і у валюті) має бути відома заздалегідь.
- Активний кеш-флоу: генерація регулярного доходу у вигляді відсотків за депозити, виплати за ОВДП та орендних надходжень.
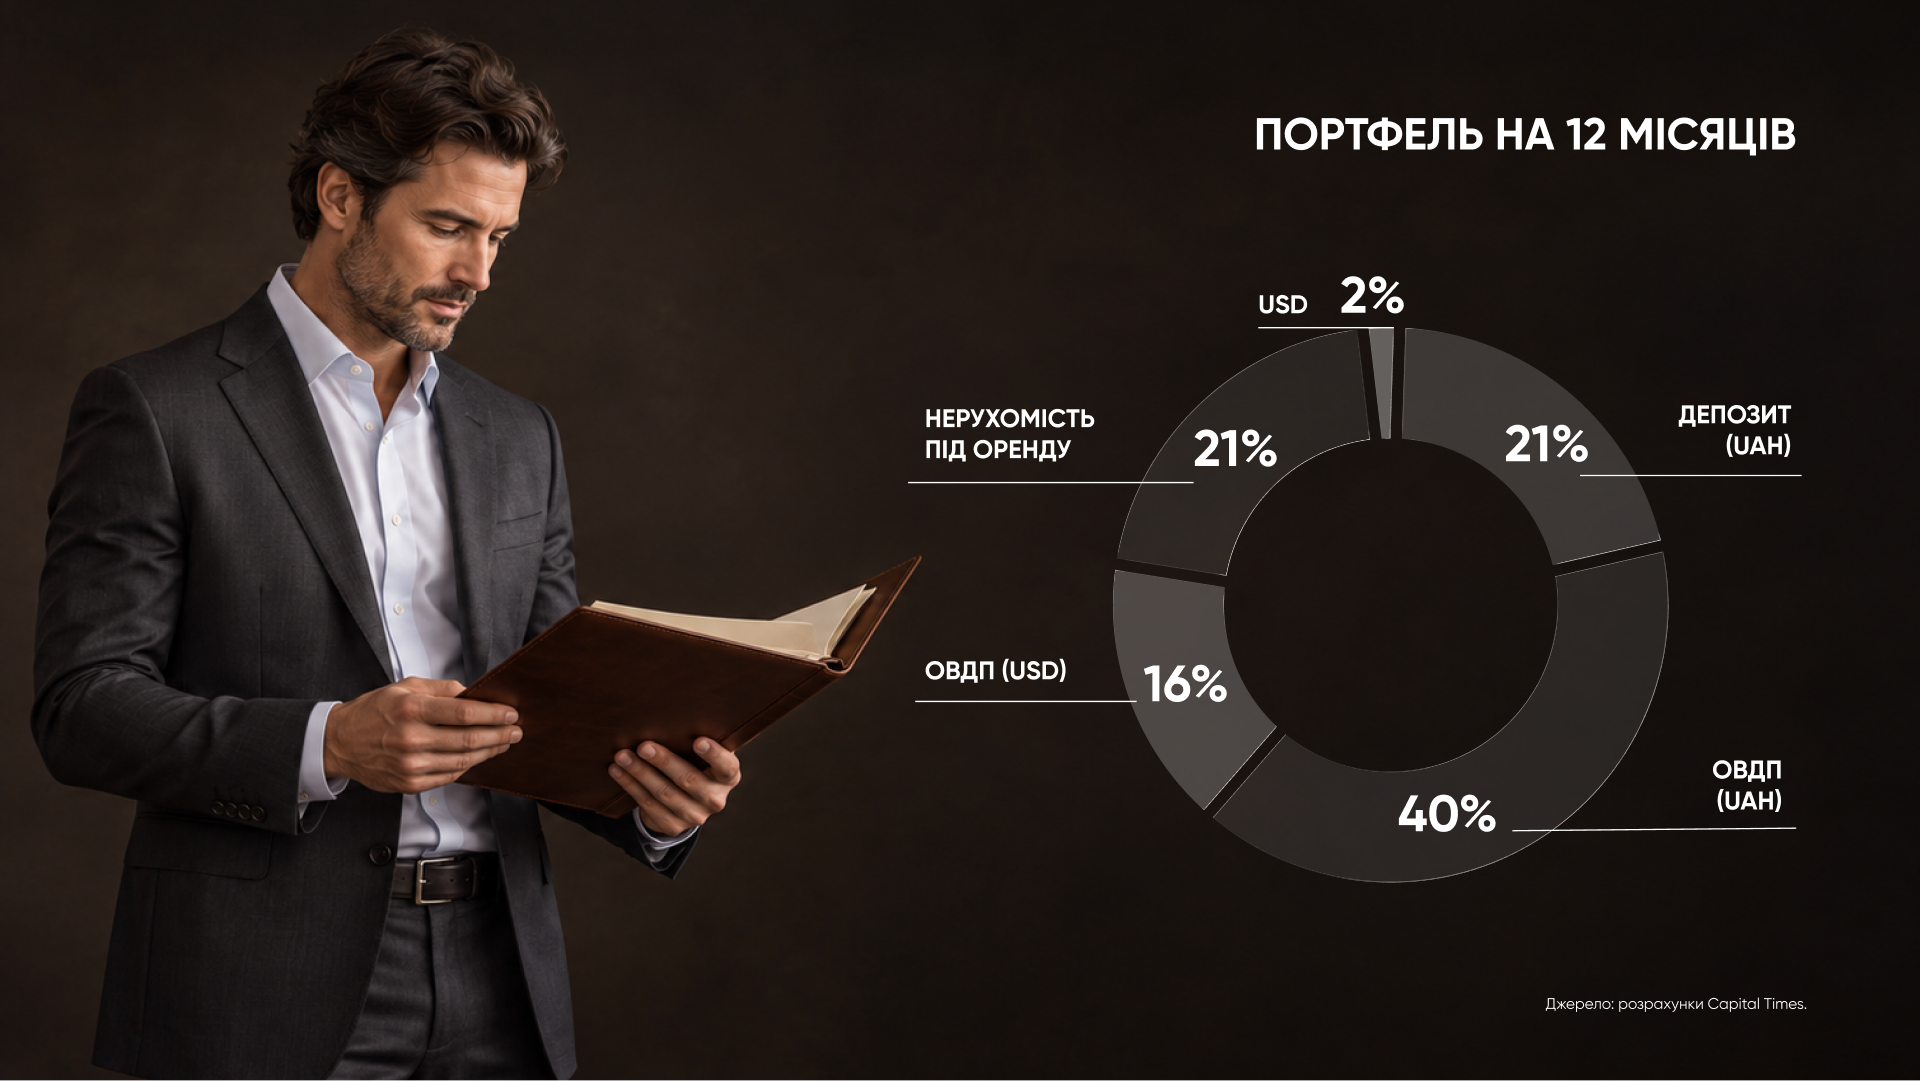
Структура інвестпортфеля на 12 місяців:
- 40% — ОВДП у гривні;
- по 21% — гривневі депозити та готова нерухомість для здачі в оренду;
- 16% — валютні ОВДП;
- 2% — долар.
Очікуваний чистий результат — близько 6,3% річних у USD після оподаткування.
Портфель на 36 місяців: перехід до диверсифікації
На трирічному горизонті інвестору вже недоцільно утримувати весь капітал виключно в інструментах зі швидкою ліквідністю. Capital Times радить дотримуватися трьох принципів на цьому етапі: диверсифікація через вісім класів активів, довгостроковість інвестицій як можливість отримувати не лише поточні виплати, а й потенційне зростання вартості активу в часі, та майбутнє відновлення української економіки як чинник потенційного здорожчання землі й нерухомості, розвитку бізнесу та укріплення компаній, що видають цінні папери.
У змодельованому варіанті інвестиційного портфеля на 36 місяців (з очікуваною загальною дохідністю близько 8,8% у доларах після податків) забезпечено диверсифікацію за 8 класами активів.
Структура інвестпортфеля на 36 місяців:
- 25% — гривневі ОВДП (базовий захисний елемент);
- по 12% — сільськогосподарська земля та акції й фонди акцій;
- по 11% — корпоративні облігації, орендна нерухомість та рекреаційна нерухомість;
- по 9% — золото та єврооблігації.

Роль ONDE у портфелі на три роки: Саме на цьому горизонті рекреаційна нерухомість уперше виникає як окрема частка (11%). За словами Володимира Гаразда, інвестуючи в рекреаційну нерухомість на різних етапах її реалізації, інвестор фактично отримує актив із різним співвідношенням ціни, ризику та потенціалу зростання його вартості. На старті будівництва баланс цього співвідношення нижчий, ближче до введення в експлуатацію невизначеність знижується.
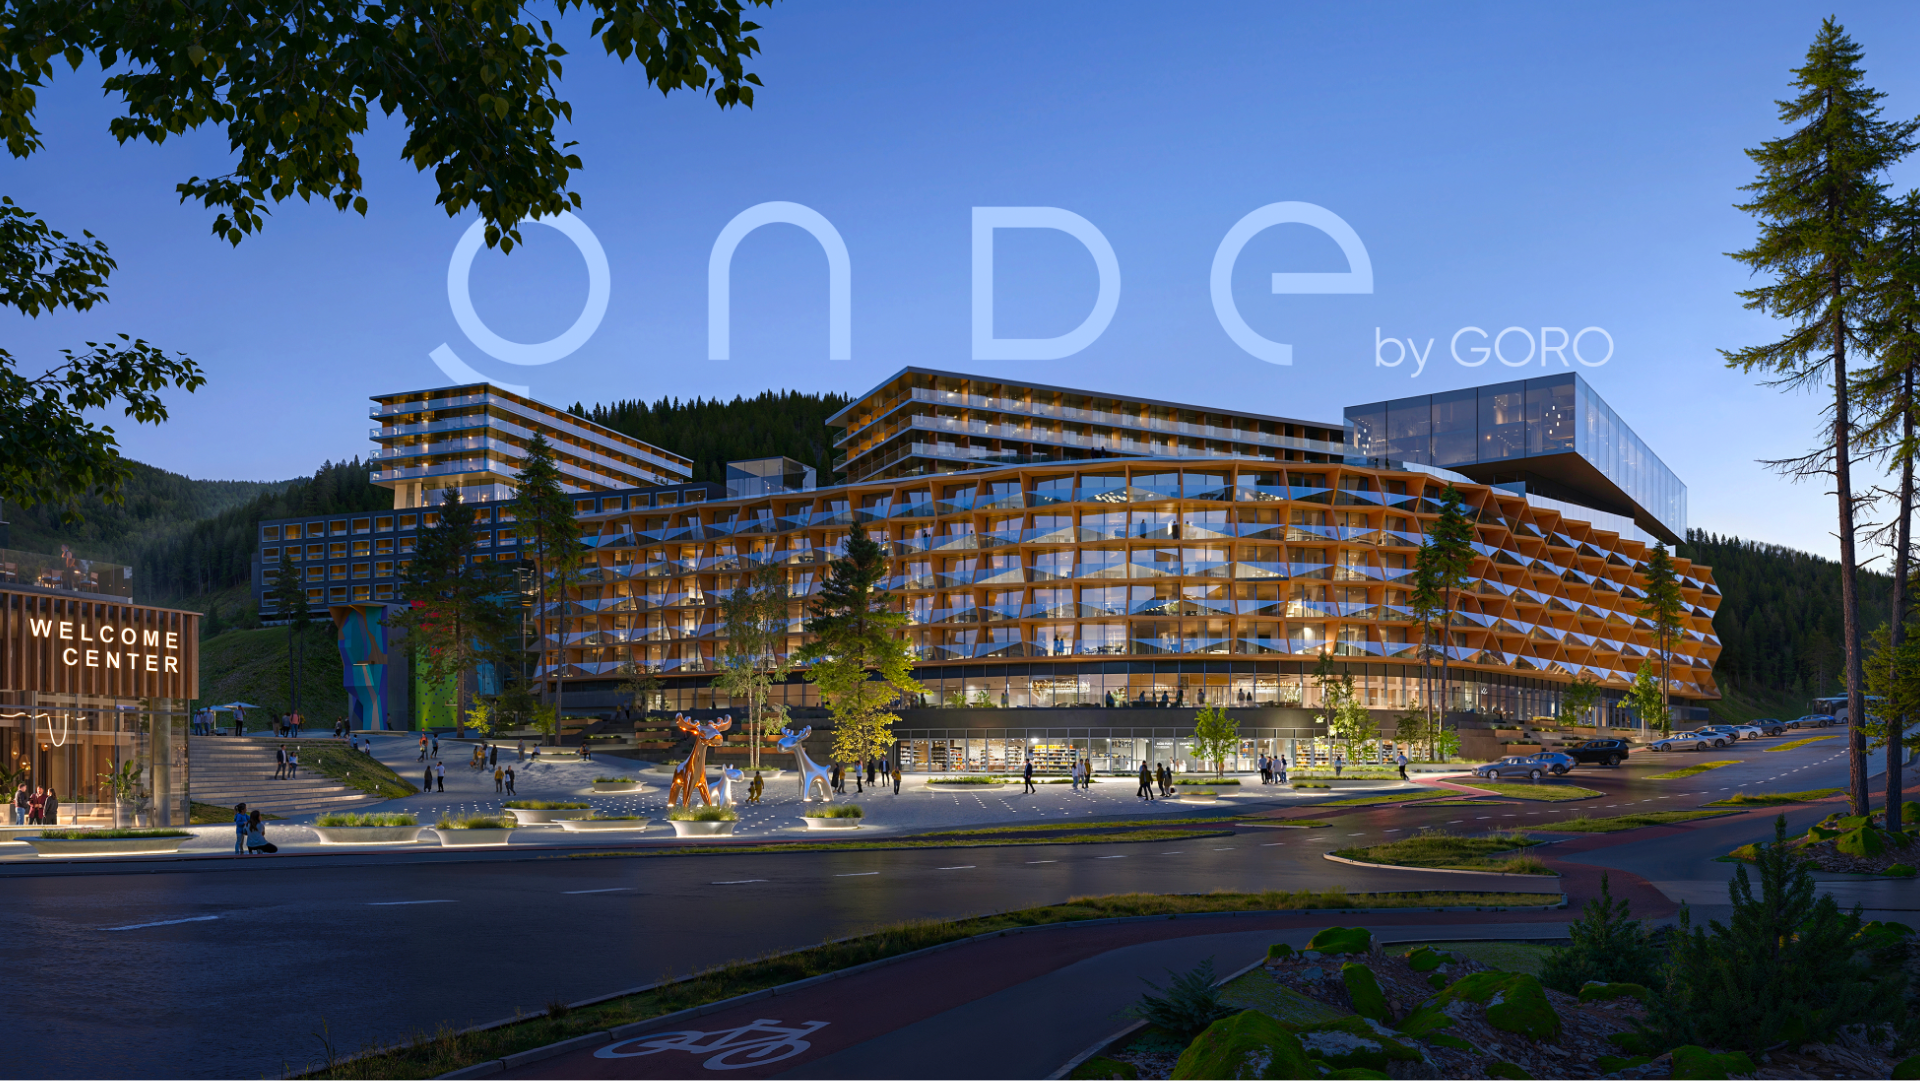
Наразі ONDE, перший готельний комплекс у курорті GORO, перебуває між цими двома етапами, коли будівництво йде активно, а потенціал подальшої капіталізації активу зберігається.
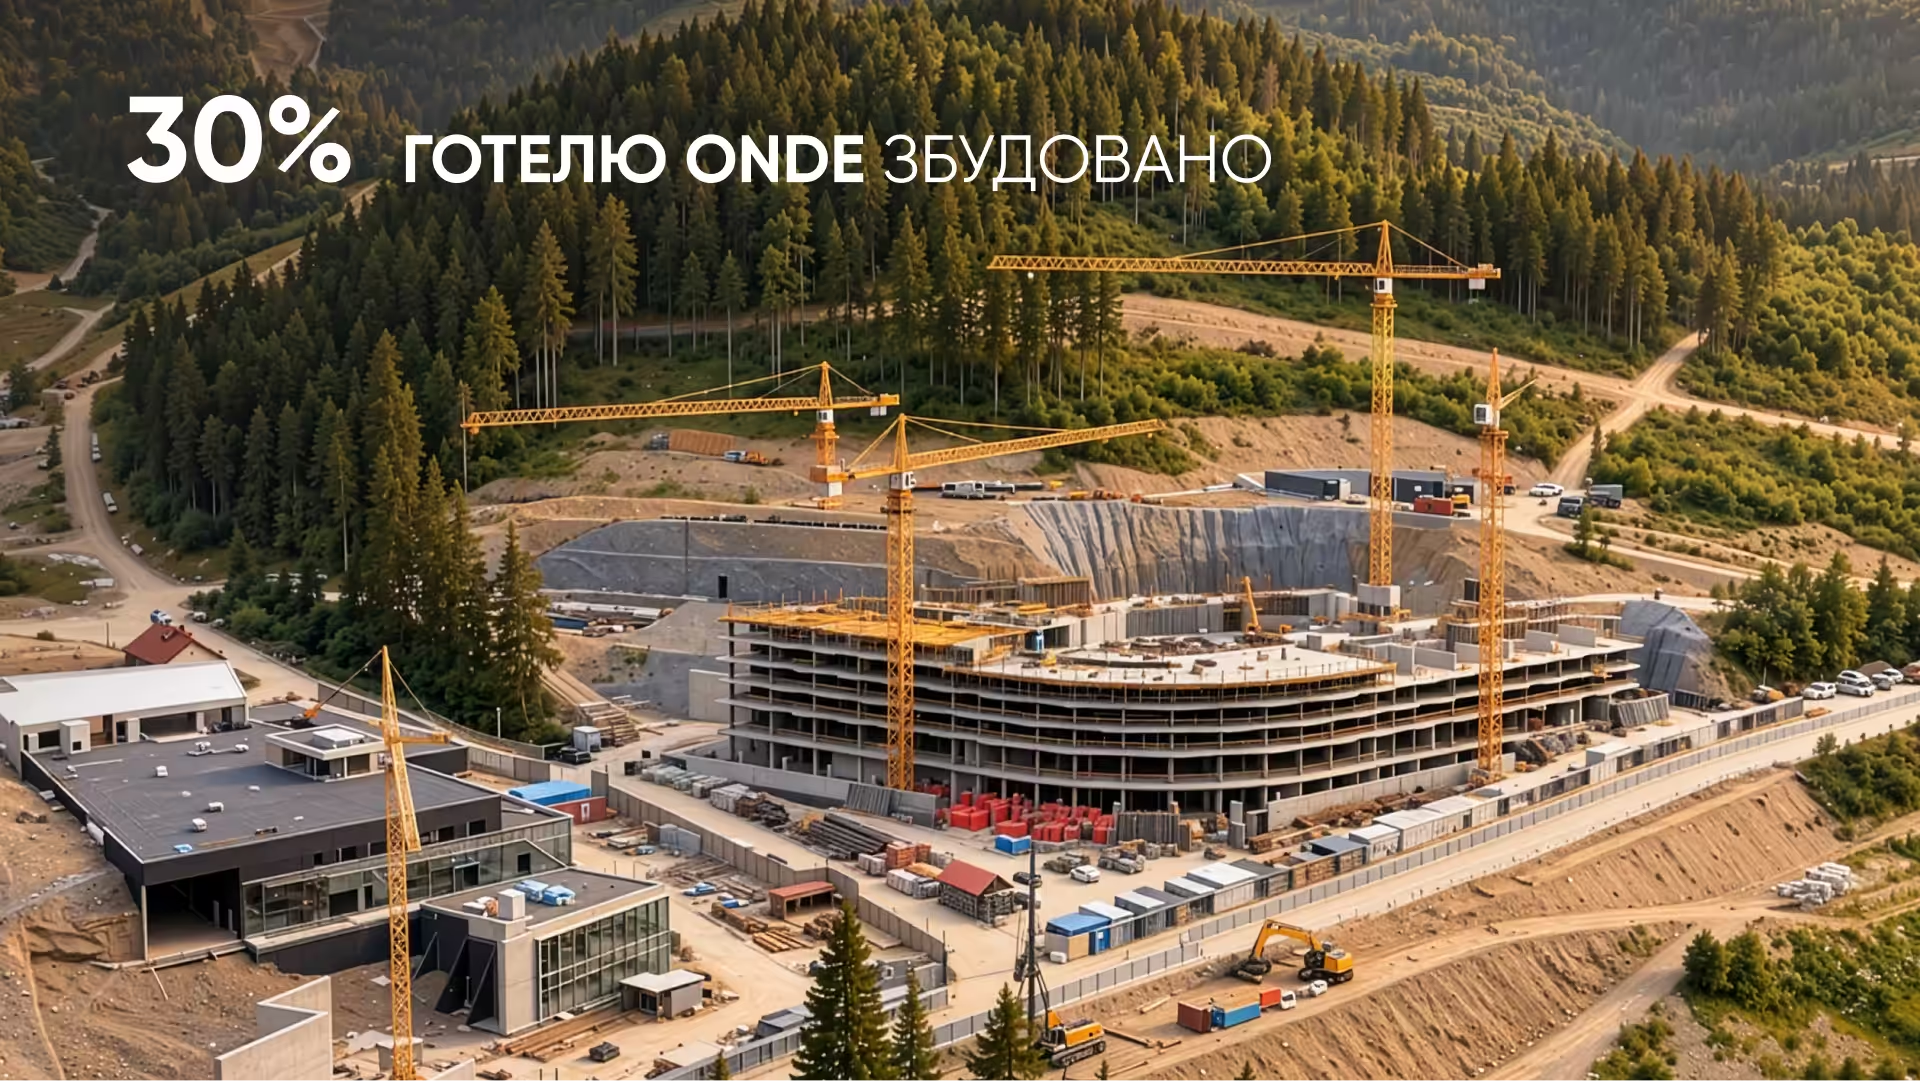
За планами GORO Development, зведення ONDE Active та ONDE Business завершать у ІІ кварталі 2028 року, після чого розпочнеться підготовка до прийому гостей із тестовим відкриттям (soft opening) у вересні. У цей же час до фінального запуску готуватимуть ONDE Chill. Офіційне відкриття всього комплексу (grand opening) заплановано на грудень 2028 року.
Портфель на 10+ років: ставка на бізнес і потенціал зростання вартості активу
На горизонті понад десятиліття завдання інвестицій змінюється: фокус зміщується від підтримки поточної ліквідності до накопичення капіталу через участь у бізнесі під професійним управлінням і довгострокового накопичення капіталу. За розрахунками Capital Times, портфель на 10+ років очікує дохідність близько 13,8% у доларах до оподаткування.
Структура інвестпортфеля на 10+ років:
- 28% — акції та фонди акцій;
- 19% — фонди облігацій;
- 18% — рекреаційна нерухомість;
- 15% — житло на етапі будівництва;
- 12% — сільськогосподарська земля;
- 8% — золото.
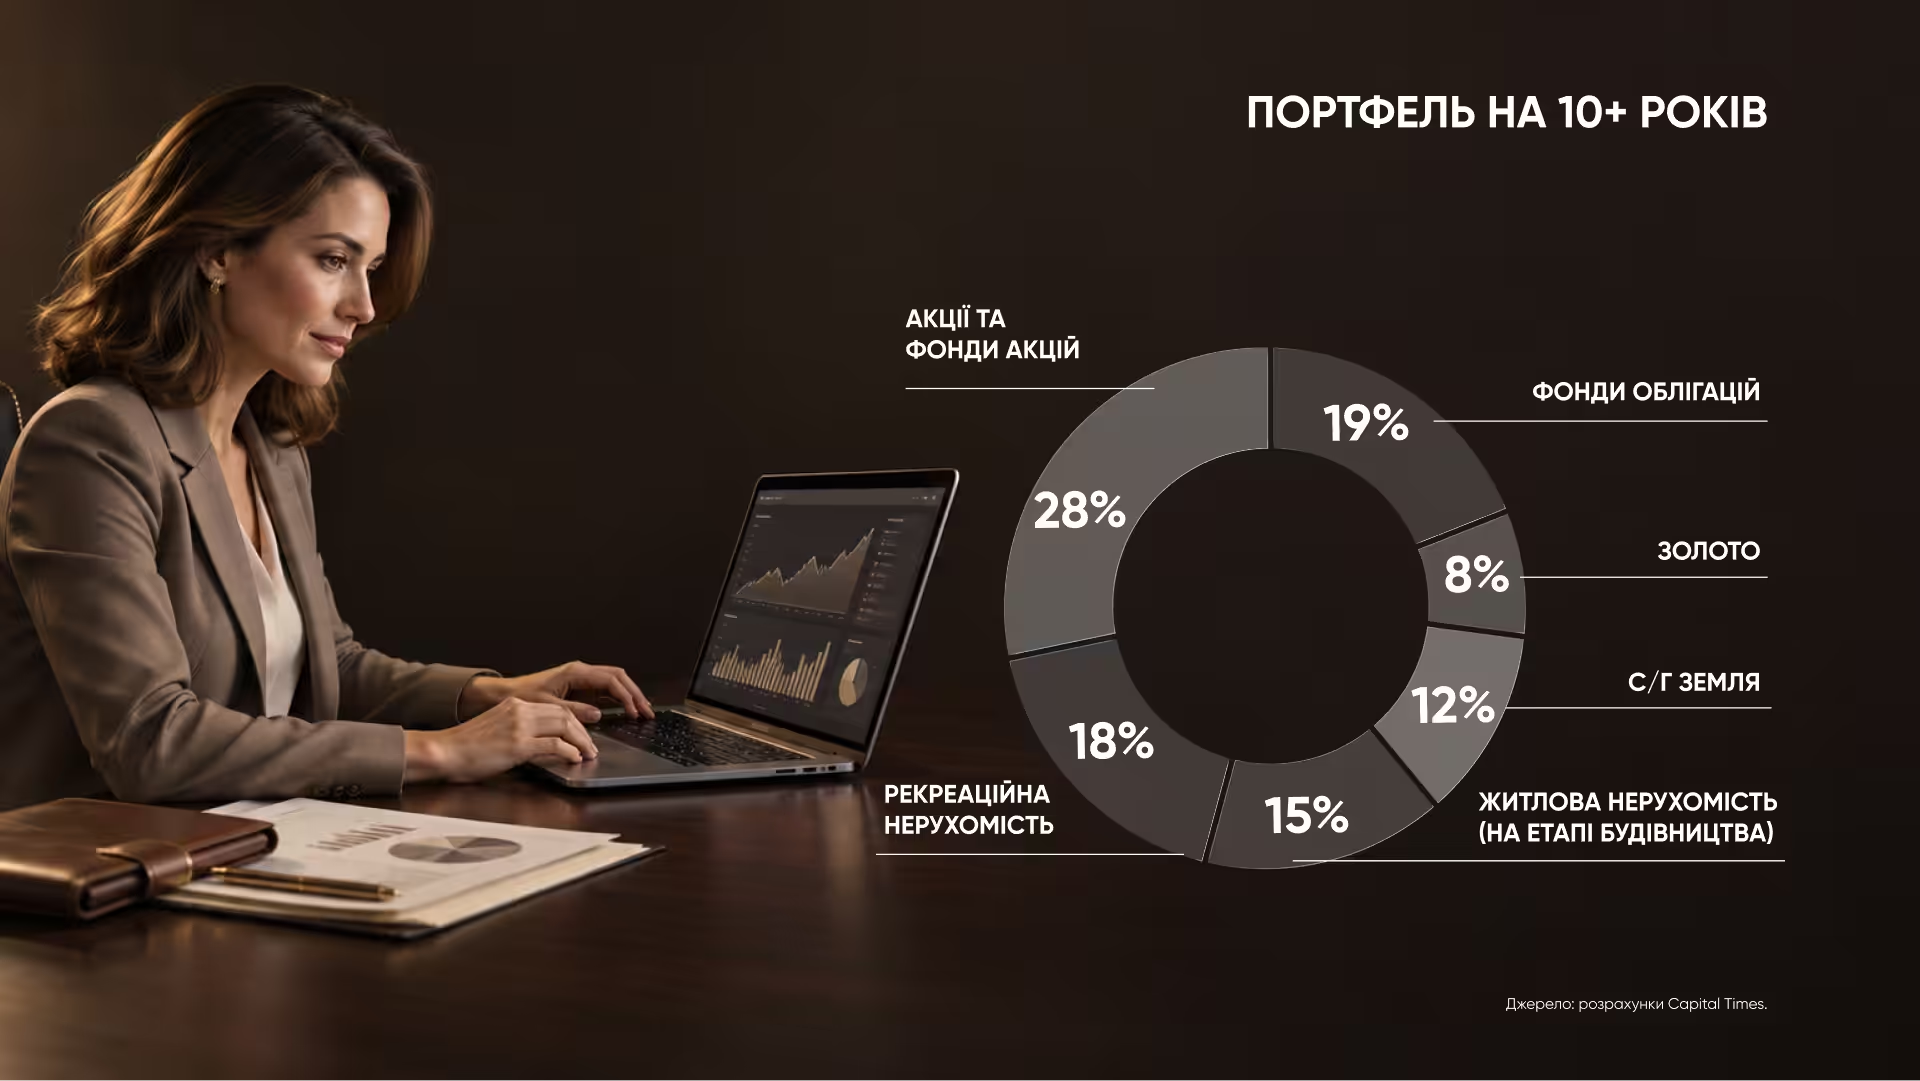
Роль ONDE у довгостроковій перспективі: На горизонті 10+ років частка рекреаційної нерухомості зростає до 18%. Інвестор ONDE купує номер у приватну власність та передає його у професійне управління, заробляючи разом із розвитком масштабного курорту. Підсумковий результат складається з первинної капіталізації, щоквартального операційного доходу від роботи готелю та вторинної капіталізації, яку формуватимуть популярність і розбудова курорту GORO Mountain Resort.
Роль ONDE Hotel в довгостроковій інвестиційній стратегії
Стратегічна функція ONDE Hotel — сильний диверсифікатор портфеля на довгих горизонтах, де результат формує не лише робота готелю, а й розвиток масштабного всесезонного курорту GORO. Зростання популярності локації стимулює динамічне підвищення цін на проживання, що безпосередньо збільшує дохідність номерів та інвестицій.
У міру розбудови інфраструктури GORO очікується цілорічний потік гостей. Єдині стандарти сервісу та професійне управління підтримуватимуть високу завантаженість та створять підґрунтя для зростання вартості проживання. Це позитивно впливатиме на фінансові результати готельного бізнесу та потенціал зростання ринкової вартості номерів, пояснює Володимир Гаразд.
Фінансова модель та договір управління ONDE розраховані на 30 років із можливістю пролонгації. Володимир Гаразд додає, що інвестори розглядають готельний комплекс як і довгостроковий сімейний актив, щоб не лише отримувати дохід від роботи готельного бізнесу, а й формувати капітал для передачі у спадок дітям.
Бажаєте дізнатися більше про інвестиції в ONDE Hotel та обрати лот?